
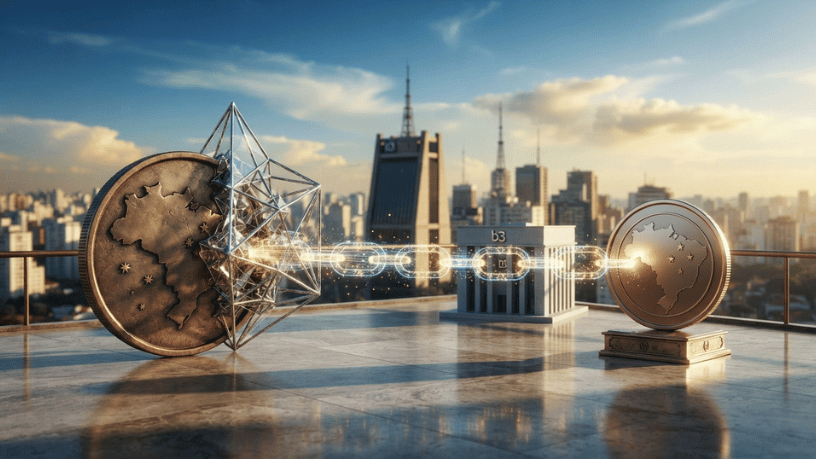
CVM avança com projeto-piloto para testar valores mobiliários em redes blockchain, abrindo uma nova frente para ativos digitais no mercado brasileiro.
A tokenização de ativos ganhou um novo capítulo no Brasil nesta semana, depois que técnicos da Comissão de Valores Mobiliários (CVM) finalizaram uma proposta para criar um programa-piloto voltado ao uso de tecnologia de registro distribuído, conhecida pela sigla DLT. A iniciativa prevê testar etapas como emissão, negociação, custódia e liquidação de valores mobiliários utilizando redes desse tipo. O movimento chama atenção porque aproxima a infraestrutura tradicional do mercado de capitais de tecnologias associadas ao universo das criptomoedas e da blockchain.
Para o investidor brasileiro, a mudança é relevante mesmo que ele nunca tenha comprado Bitcoin ou outro criptoativo. A tokenização pode alterar a forma como determinados ativos financeiros são registrados, negociados e liquidados, criando novas possibilidades para instituições e participantes do mercado. Ao mesmo tempo, a novidade não significa que qualquer token passe automaticamente a ser um investimento regulamentado, nem elimina riscos relacionados à tecnologia, liquidez, custódia e regras aplicáveis.
O que a CVM está testando com a tokenização no Brasil?
A proposta apresentada pelo Grupo de Trabalho de Tokenização da CVM prevê um Programa Piloto DLT para avaliar operações experimentais envolvendo valores mobiliários. Entre as atividades previstas estão emissão, oferta, distribuição, negociação, escrituração, custódia, depósito centralizado e liquidação. Na prática, a ideia é verificar como estruturas baseadas em tecnologia de registro distribuído podem funcionar dentro de processos que já fazem parte do mercado de capitais.
Esse detalhe é importante porque blockchain não precisa ser utilizada somente para criar criptomoedas. A mesma lógica de registros distribuídos pode ser aplicada à representação digital de ativos e direitos, permitindo que determinadas informações sejam registradas e movimentadas por meio de uma infraestrutura tecnológica compartilhada. O objetivo do piloto, portanto, não é transformar o mercado de capitais em uma plataforma de negociação de criptomoedas, mas avaliar se a tecnologia pode trazer ganhos de eficiência e novas formas de organização para operações financeiras regulamentadas.
A movimentação também mostra que a discussão sobre ativos digitais no Brasil está avançando para além do Bitcoin. Em setembro, a CVM participou de debates sobre os caminhos da tokenização de ativos mobiliários no país, reunindo representantes da autarquia e participantes do mercado. Isso indica que o tema passou a ocupar espaço mais concreto na agenda institucional, especialmente quando envolve ativos que já estão sujeitos à supervisão do mercado de capitais.
Para quem acompanha criptomoedas, essa aproximação merece atenção porque pode ampliar o significado econômico da tecnologia blockchain. O crescimento da tokenização pode criar pontes entre sistemas financeiros tradicionais, plataformas digitais e novas infraestruturas de negociação. Entretanto, ainda será necessário observar os resultados dos testes, as regras que eventualmente serão adotadas e quais modelos conseguirão demonstrar vantagens reais sem aumentar desnecessariamente os riscos operacionais.
Como a tokenização pode afetar investidores brasileiros?
Uma das principais mudanças potenciais está na infraestrutura utilizada para registrar e movimentar ativos. Dependendo do modelo adotado, a utilização de DLT pode permitir processos mais integrados, automatizados e rastreáveis. Isso pode ser especialmente relevante para operações que atualmente envolvem diferentes participantes responsáveis por registro, custódia, negociação e liquidação, embora qualquer ganho efetivo ainda dependa dos resultados dos testes e da arquitetura tecnológica escolhida.
Para o investidor, a consequência mais importante pode aparecer no longo prazo, caso a tokenização seja incorporada a produtos financeiros disponíveis no mercado. Um ativo representado digitalmente pode ter características diferentes de um criptoativo tradicional, principalmente quando existe um direito econômico ou jurídico associado ao token e uma estrutura regulatória por trás da operação. Por isso, antes de analisar qualquer oportunidade futura, será essencial verificar exatamente qual ativo está sendo representado, quem faz a custódia, quais direitos existem e quais regras protegem o participante.
O avanço da tokenização também ocorre em um ambiente no qual os brasileiros já utilizam intensamente ativos digitais. Dados divulgados pela Receita Federal mostram que stablecoins passaram a representar cerca de 80% do volume declarado de criptoativos no Brasil, evidenciando a relevância de ativos digitais atrelados a moedas como dólar e real no mercado doméstico. Desde julho de 2026, as operações passaram a ser informadas à Receita dentro do novo modelo da DeCripto.
Esse cenário aumenta a importância da educação financeira e tecnológica. Tokenização, stablecoins, Bitcoin e valores mobiliários digitais não são necessariamente a mesma coisa, apesar de utilizarem tecnologias relacionadas em determinados casos. Para o usuário brasileiro, compreender essa diferença será fundamental para evitar confusão entre um ativo regulado, um criptoativo, uma representação digital de um direito e uma aplicação que simplesmente utiliza tecnologia blockchain em alguma etapa da operação.
Quais são os riscos e os próximos passos da tokenização?
O fato de uma operação utilizar blockchain não significa, por si só, que ela seja mais segura ou mais rentável. Falhas em contratos inteligentes, problemas de custódia, ataques digitais, erros de programação, baixa liquidez e dificuldades de interoperabilidade entre diferentes redes continuam sendo riscos relevantes. Além disso, uma infraestrutura tecnicamente eficiente precisa estar acompanhada de regras claras sobre responsabilidades, direitos dos investidores e mecanismos para resolver problemas.
Outro ponto que merece acompanhamento é a definição do alcance regulatório. A proposta da CVM ainda está relacionada a um programa-piloto, portanto seus resultados poderão influenciar decisões futuras sobre o uso de DLT no mercado de capitais brasileiro. O desenvolvimento dessa estrutura também precisa ser observado em conjunto com as regras aplicáveis aos criptoativos e com as obrigações fiscais existentes, já que a Receita Federal mantém mecanismos específicos para declaração de operações com ativos digitais.
Para as empresas, a tokenização pode representar uma oportunidade de testar modelos de financiamento, distribuição e negociação mais digitais. Para investidores, pode significar o surgimento de novas formas de acesso a determinados produtos, mas também exigirá maior capacidade de avaliar tecnologia, regulamentação e riscos jurídicos. O interesse institucional tende a ser um dos pontos centrais para determinar se essas experiências permanecerão restritas a projetos experimentais ou avançarão para aplicações mais amplas.
O cenário das criptomoedas também mostra por que essa discussão não deve ser analisada isoladamente. Nesta sexta-feira, 18 de setembro, o Bitcoin recuperou a região de US$ 78 mil, enquanto ETFs à vista de Bitcoin registraram entradas e fundos de Ether apresentaram novas saídas, segundo dados divulgados pelo mercado. Esses movimentos reforçam que ativos digitais continuam sensíveis ao ambiente macroeconômico e aos fluxos institucionais, enquanto a tokenização representa uma frente diferente, relacionada principalmente à modernização da infraestrutura financeira.
Nas próximas semanas, o principal ponto de atenção no Brasil será acompanhar o desenvolvimento do programa-piloto da CVM e eventuais decisões sobre sua implementação. Se os testes demonstrarem ganhos de eficiência, rastreabilidade ou redução de custos, a experiência poderá contribuir para uma adoção mais ampla da tecnologia em segmentos do mercado financeiro. Para investidores e usuários brasileiros, a oportunidade estará menos em antecipar resultados e mais em entender como a regulamentação, a infraestrutura blockchain e os novos modelos de ativos digitais poderão se combinar. O avanço da tokenização pode aproximar ainda mais o mercado tradicional da economia digital, mas sua evolução dependerá de segurança, transparência, supervisão e utilidade econômica comprovada.
Fontes utilizadas:
- CVM — Técnicos finalizam proposta de piloto para testar tokenização no mercado de capitais
- CVM — Grupo de Trabalho de Tokenização (GTT)
- Receita Federal — Stablecoins já respondem por cerca de 80% do volume declarado de criptoativos no Brasil
- Ministério da Fazenda — Stablecoins respondem por cerca de 80% do volume declarado de criptoativos no Brasil
- CoinDesk — ETFs de Ether e XRP registram saídas enquanto Bitcoin ultrapassa US$ 77 mil